 329
 2026-10-24
中国粉体网讯 随着高精尖科技产业的发展,高纯石英的需求量急速增长,并且对其质量要求也愈来愈高。
然而传统天然石英受矿源禀赋限制,晶格杂质、气液包裹体很难彻底去除,难以满足半导体、航天等极致严苛的使用条件。而化学合成高纯石英技术历经多年发展,实现了对材料纯度、结构均一性及光学性能极限的持续突破,恰好能满足高精尖产业需求缺口。
化学合成高纯石英技术的主流技术路径
目前,化学合成石英产业化的主流技术路径为CVD法,其核心优势在于可实现原子/分子级别的纯度与结构控制。此外,化学合成石英技术还包括:两步气相法、溶胶‒凝胶法、水热法、气溶胶合成法。
矿物提纯法、液相法与气相法的性能指标及用途
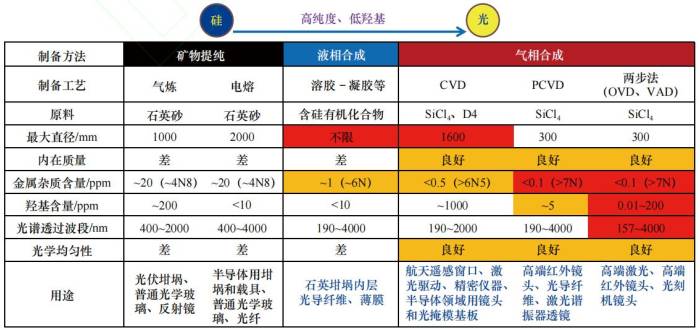
据了解,CVD/PCVD是当前化学合成高纯石英产业化较为成熟的技术体系。该路线包括SiCl4高温水解、八甲基环四硅氧烷(D4)氢氧焰燃烧、等离子体氧化3类不同反应机制。
SiCl4高温水解指在1600℃以上高温条件下发生气相反应直接沉积生成非晶态SiO2。D4氢氧焰燃烧同样为高温火焰沉积,靠气相原位反应规避矿物原料带入的Al、Fe及碱金属杂质,产品可稳定达到6N级以上。与SiCl4相比,D4前驱体具备低毒、无强腐蚀性,尾气不含HCl、Cl2等腐蚀性组分,无需配套碱洗尾气处理装置,设备与环保成本更低,但燃烧不充分易引入微量碳残留。
PCVD主要用于光纤预制棒内腔沉积,能够实现光纤芯层折射率剖面的精确调控,是制备低损耗复杂结构光纤芯棒的关键技术;受限于腔内沉积的装备构型,并不适用于大尺寸块体高纯石英的制备;整体技术体系对反应腔室洁净度、气流与温度场均匀性、前驱体纯度要求苛刻,存在装备复杂度高、沉积速率与成本平衡难度大的问题。
当前技术竞争焦点集中于更低的本征缺陷、更精确的羟基含量控制、更大的尺寸与更优的光学均匀性、更低的制造成本。未来,技术演进将向低能耗沉积工艺、原位监测与智能化控制、原子层沉积等界面与薄膜精准制备技术延伸。
国内合成石英技术的核心挑战
极限工艺薄弱
国内虽已掌握化学合成石英基础工艺原理,但对高端制备的极限工艺窗口掌控薄弱。例如,在米级大尺度沉积过程中,每一处的温度、气流和化学反应的全域精准协同调控难度极大,难以同时实现亚ppb级杂质控制、超高均匀性与超低残余应力的严苛指标。
装备迭代能力不足
核心制备装备与工业软件受到西方国家出口管制的制约、国产迭代能力不足在装备方面,用于制备顶级合成石英的大型沉积炉、超精密退火炉、智能控制系统以及工业软件等核心技术产品,其设计制造存在极高的技术壁垒。近年来,以美国为首的发达国家,通过其行政管制体系,对上述核心产品实施选择性出口限制,导致国内化学合成石英企业即便掌握了基础工艺原理,也无法将理论参数精准转化为实际产品性能,制约了产品的一致性、高端产品成品率。
验证缺乏支撑与协作
高端石英材料是典型的资格认证型产品,其验证周期长、成本高、风险大。下游的光刻机、太空望远镜制造商对于更换材料供应商极为审慎,需要长达数年的数据积累和严苛的可靠性测试。下游用户与材料企业之间缺乏常态化的协同创新机制与风险共担体系,客户既不参与前期研发,也不愿分担验证过程中的潜在风险。行业内还缺乏统一的技术标准与检测评价体系,高校与企业“产学研”之间的数据共享、成果互认难度大。同时,国内也缺乏能够模拟EUV、强激光、强辐照等极端环境的权威验证平台,导致产品评价体系不完整,无法为材料改进提供精准反馈。
不过有一点我们也应当有清晰的认知,国内合成石英技术正在蜕变,正在打破全球格局。全球合成石英技术格局正从少数企业垄断核心技术,向以中国为代表的新兴力量实现高端产品量产突破的多元化竞争阶段过渡。
合成石英产业化现状
从产能和产品结构来看,国内企业已能供应满足光通信、半导体设备(部分环节)、特种光源等领域需求的大量中高端石英材料及制品,市场占有率稳步提升;产品结构正从单一的管、棒、板坯向复杂的舟、腔体、预成型件延伸。然而,产品矩阵呈现金字塔结构:底部和中部的产品供应充足,但用于EUV光刻、准分子激光、极高精度航天光学系统的高端材料依然主要依赖进口,相关产品大多处于送样、验证或小批量试用阶段。
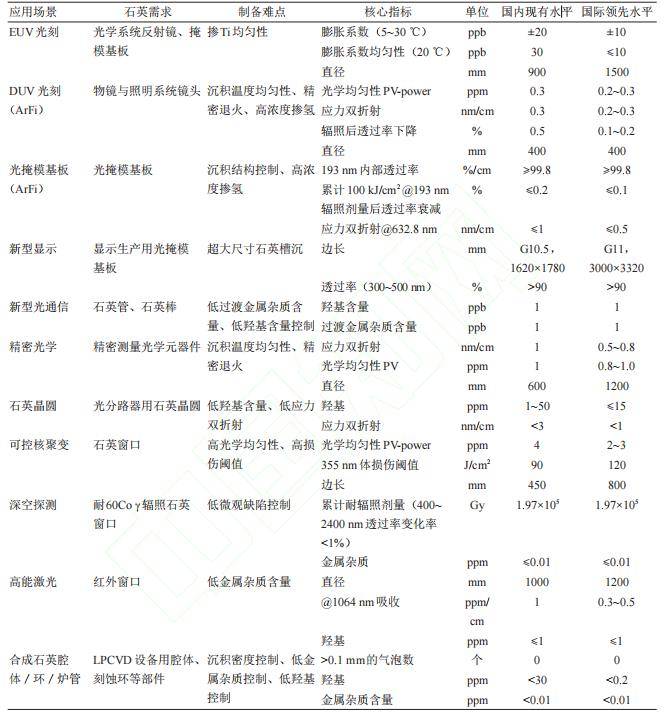
我国化学合成高纯石英的主要用途与核心指标
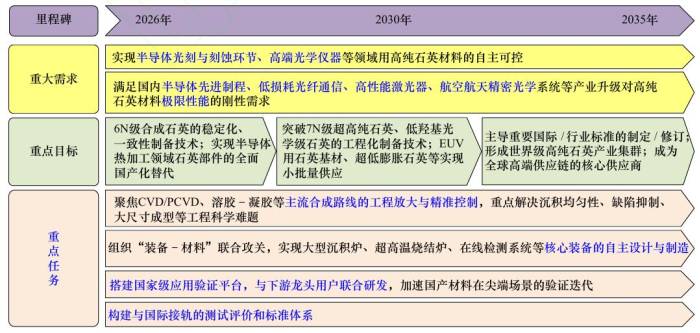
我国化学合成高纯石英产业十年发展规划
当前,国内多家龙头企业已成为产业中坚力量,致力于打通“合成‒热加工‒冷加工”全链条。同时,一批在沉积技术、精密加工、装备制造等领域的专精特新企业快速发展,初步形成了产业集群效应。但对比国际优势企业,国内企业多聚焦于特种工艺、装备配套或细分产品,以“小而专”填补细分市场,普遍存在体量小、抗风险能力不足、技术路线单一等短板,产业生态纵深度不足,规模化产能尚未完全形成。
近五年来,国内涌现出一些合成石英相关的科技成果,见证了技术进步。湖北菲利华石英玻璃股份有限公司“超低膨胀特种合成石英玻璃的关键制造技术研发与应用”、湖北菲利华石英玻璃股份有限公司“光刻机用超纯低缺陷石英玻璃的研发及产业化”、江苏中天科技股份有限公司“超宽光谱低吸收高纯合成石英材料关键技术研究及应用”、浙江美晶新材料股份有限公司“32英寸半导体级合成石英坩埚”、杭州永通智造科技有限公司“单灯高效率合成石英沉积设备”、湖北菲利华石英玻璃股份有限公司“高均匀大尺寸合成石英玻璃研发”、杭州永通智造科技有限公司“高品质高稳定性合成石英制砣设备”。
当前日本Shin-Etsu Quartz株式会社、Tosoh株式会社、德国Heraeus公司等国外企业已构建起涵盖超纯原料、核心装备、工艺软件、终端应用数据库的垂直封闭生态,综合技术实力依旧领先于国内。
不过我们要坚信,国内合成高纯石英技术成熟的日子就快要来了,距离改变产业发展格局的时候也不远了。引用“教员”的一句名言:“它是立于高山之巅远看东方已见光芒四射喷薄欲出的一轮朝日,它是躁动于母腹中的快要成熟了的一个婴儿。”
国内合成石英产业的重要机遇
半导体刚需
高纯石英是半导体行业的关键基础材料,主要用于电子基板;另外,它也是石英玻璃坩埚的原料,可以用来制备单晶硅和多晶硅,是电子工业和太阳能电池产业不可或缺的材料,暂无其它材料可以代替。在高纯石英的终端应用中,半导体、光纤、光学、光伏和电光源行业的占比分别约为65%、14%、10%、7%和4%,其中光纤、半导体是目前增长较快的领域。
在半导体领域,从成熟制程到14nm乃至更先进工艺的产能扩张,都对化学合成高纯石英产生了刚性的、持续增长的需求。之所以称之为刚性需求,不仅是因为市场,还有国家的支持态度。我国将关键材料自主可控提升至战略高度,通过揭榜挂帅、制造业强基等机制,将分散的研发力量凝聚到诸如EUV级内透材料、超高均匀性大尺寸坯体制备等明确且艰巨的产业命题上。
技术追赶的后发优势
我国在光伏、光纤、显示面板等泛半导体领域所积累的大规模精密制造经验、跨学科工程团队以及庞大的装备集成能力,可助力解决系统工程问题。例如,光纤预制棒制造中对气相沉积流场与温度场耦合的深刻理解,可以直接迁移至合成石英CVD工艺的放大设计中。
我们无需再经历从原理探索到工艺雏形的漫长试错,可以基于清晰的产业目标,精准识别“卡脖子”环节,如特定杂质元素的深度脱除路径、沉积过程中微观缺陷的在线监测与抑制方法、大型装备核心热场与流场模块的设计等,集中优势力量进行定点攻关。
产业生态逐步完善
国产半导体设备商、晶圆厂在自身发展过程中,对材料性能与成本有着极致追求,与国产石英材料企业之间的合作进入了“共同定义产品‒联合开发‒同步验证”的深度协同阶段。同时,上游的高纯硅源、特种气体、精密耗材供应商也在同步进步,其本地化供应不仅带来了成本和供应链安全优势,更重要的是建立了快速响应的技术沟通渠道。
结语
在合成高纯石英方面,我们还是值得期待的,我们知道差距,知道方法。而且以中国为代表的新兴力量实现高端产品量产突破,已经搞得有声有色了。
参考文献:
张联盟:我国化学合成高纯石英材料产业发展机遇与挑战,武汉理工大学
李爱民:高纯合成石英的制备技术和应用,中国恩菲工程技术有限公司
各公司企业官网
(中国粉体网编辑整理/昧光)
注:图片非商业用途,存在侵权告知删除!
2026-10-24
2026-10-23
2026-10-23
2026-10-23
2026-10-21
2026-10-20
2026-10-17
2026-10-14