 1169
 2026-09-24
中国粉体网讯 从2025年底每芯公里20元出头,一路冲高至120元以上,部分特种光纤涨幅超600%。AI算力中心建设引爆全球光纤需求,国产光纤出海爆单,产业链迎来前所未有的景气周期。但上游光纤预制棒供给受限,扩产周期漫长,行业高景气背后潜藏不确定性。
国产光纤强势出海,中国占据全球产业主导地位
此轮全球光纤需求爆发,国产企业成为填补市场缺口的核心力量。我国企业已经全面掌握等离子化学气相沉积技术(PCVD)、外部气相沉积技术(OVD)和轴向气相沉积技术(VAD)三大主流光纤预制棒制备工艺,空芯光纤等前沿技术已经达到世界先进水平。
国产光纤出海的核心竞争优势体现在三方面:
第一是完整的技术突破,高端特种光纤实现自主可控;
第二是产业链配套完善,成本与交付周期优势明显,响应速度远超欧美厂商;
第三是全球化布局带来稳定供应网络,通过海外本地建厂,在复杂国际环境中筑牢供应链韧性。
从全球产业格局看,中国厂商拿下全球光纤光缆市场60%以上份额,全球70%的光纤预制棒与光纤产能集中在中国。行业龙头长飞光纤,是全球为数不多的同时掌握三大主流光纤预制棒工艺的企业,光纤预制棒自给率100%,在G.654.E高端光纤市场占有率达到80%-90%。亨通光电、中天科技等头部企业,同样在光纤预制棒自给、特种光纤赛道建立领先优势。
预制棒紧缺,扩产周期漫长
订单爆满、产品供不应求的热闹之下,全行业都面临同一个痛点:关键原料光纤预制棒紧缺。
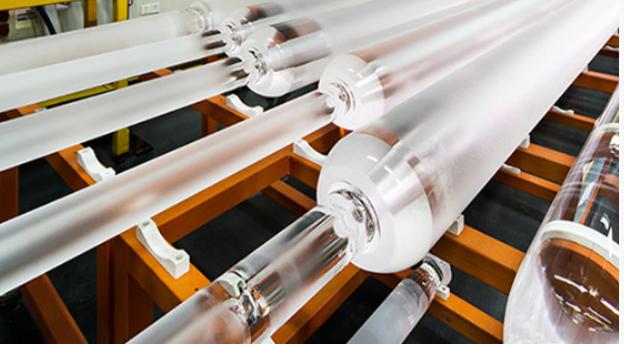
光纤预制棒,俗称“光棒”,是圆柱形的高纯度石英玻璃棒,中心部分(即芯棒,亦称为芯层)是折射率较高的玻璃材料,而表层部分(即包层)是折射率较低的玻璃材料。也是制造石英系列光纤的核心原材料,光纤制造的上游原料,技术门槛极高,作为光纤光缆生产的“源头”,一直被认为是光纤光缆产业链的核心竞争点,产能集中掌握在少数头部企业手中。同时属于重资产项目,建设投入巨大、落地周期漫长。一座3500吨产能的光纤预制棒工厂,投资需要40亿元,建设周期长达两年。
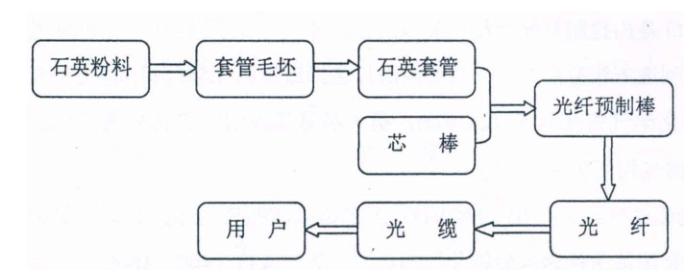
前期行业低谷阶段,大量中小产能出清,头部企业扩产态度谨慎。面对AI驱动下突然爆发的全球需求,上游预制棒产能无法短期释放,直接造成当前行业供给刚性约束。尽管市场订单已经排到年底甚至2028年,但未来新增产能落地节奏、新玩家入场后的行业竞争格局,都是悬在产业头上的未知数,行业呈现“喜忧参半”的局面。
2026半年报:板块整体高增,企业业绩显著分化
2026年上半年,依托光纤行业量价齐升红利,多数上市企业业绩实现大幅增长,但受业务布局、产能储备、产品结构差异影响,行业内企业业绩分化明显,头部企业盈利优势凸显,部分企业仍处于亏损修复阶段。
长飞光纤半年报显示,报告期内,公司实现营业收入980,896.22万元,较上年同期增长53.64%;归属于上市公司股东的净利润292,454.09万元,较上年同期增长888.88%;扣除非经常性损益后归属于上市公司股东的净利润244,937.56万元,同比大增1680.48%。
富通信息半年报显示,报告期内,公司实现营业收入1.50亿元,较上年同期6780.51万元,同比大增121.27%;综合毛利率提升至32.42%,上年同期为30.57%。
截至2026年6月30日,公司累计未弥补亏损为114,998.15万元,其中2026年1-6月实现净亏损689.25万元。受益于光通信行业市场回暖,公司亏损幅度呈持续收窄态势。预计2026年下半年恢复山东公司光纤预制棒生产。
亨通光电半年报显示,报告期内,公司实现营业收入420.26亿元,同比增长31.13%;归母净利润31.20亿元,同比增长93.38%;扣非归母净利润31.51亿元,同比增长100.62%。
来源:亨通光电
中天科技半年报显示,报告期内,公司实现营业收入309.39亿元,同比增长31.1%;利润总额28.74亿元,同比增长56.59%;归属于上市公司股东的净利润23.87亿元,同比增长52.29%;扣除非经常性损益后的净利润为22.12亿元,同比增长50.72%。公司经营活动产生的现金流量净额为1.48亿元,较上年同期大幅改善,去年同期为净流出18.56亿元。
烽火通信半年报显示,报告期内,公司实现营业收入123.76亿元,同比增长11.33%;归属于上市公司股东的净利润1.93亿元,同比下降32.72%;基本每股收益为0.14元。
通鼎互联半年报显示,报告期内,公司营业收入为24.6亿元,同比上升61.5%;归母净利润自去年同期亏损8960万元成功扭亏,实现归母净利润2.03亿元;扣非归母净利润为2.68亿元,同比上升3856.2%。
红利是短暂窗口,高端技术才是长期护城河
AI算力建设打开光纤行业全新成长空间,但预制棒产能约束、未来新产能集中释放带来价格回调风险,依旧是行业不可忽视的变量。
对国内企业而言,短期要应对预制棒供给紧张的现实挑战,中长期需要持续加码前沿技术研发,布局空芯光纤、多芯光纤等面向智算中心的新一代产品,推进供应链多元化布局,以此构筑长期竞争力。当短期的量价红利褪去,能否掌握高端产品话语权,才决定企业能否穿越周期,持续分享全球算力基建浪潮带来的机遇。
参考来源:
各企业2026年半年报及官网
四川日报.文露敏.光纤身价“狂飙”,厂家为何喜忧参半?
科技日报.付丽丽.国产光纤全球爆单的背后
(中国粉体网编辑整理/九思)
注:图片非商业用途,存在侵权告知删除!
2026-09-23
2026-09-22
2026-09-22
2026-09-16
2026-09-14
2026-09-14
2026-09-11
2026-09-09